2026–10月指數投資退休提領計畫-實測筆記


本部落格每月初都會公布退休提領實測的對帳單,如果有興趣的可以搜尋一下每月提領實測,也會順便紀錄該月大事
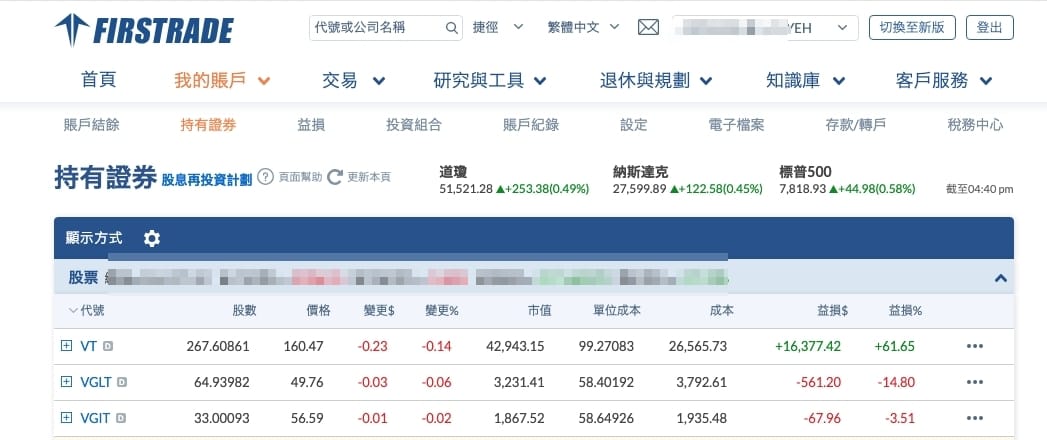
目前2026/10/7 帳上資金為VT 42943 /VGLT 3231 /VGIT 1867 合計 48041
上次2026/9/1 帳上資金為VT 42933 /VGLT 3415 /VGIT 1911 合計 48248
台股(TAIEX 加權指數)
- 月線表現:9月上漲約 1,811–1,812點(約 +3.93%),收在 47,940.13點。
盤中曾創歷史新高(最高觸及約 48,601點),並多次挑戰/短暫站上 48,000點,但最終未能穩守。 - 第3季:先蹲後跳,整體上漲約 1,814點。7月曾因全球科技股拋售大跌,但後續在AI動能帶動下迅速反彈並創新高。
- 前三季累計:上漲約 18,976點(約 +65.5%),創歷史最佳前三季表現。市值一度突破約 5.3兆美元,躍居全球第4大股市(僅次於美、中、日)。
主要驅動與重點:
- AI題材持續強勢:台積電(TSMC)、聯發科、台達電、日月光等權值股與半導體供應鏈是主力。Meta推出新AI平台(Muse)與Nvidia玻璃基板封裝等題材,帶動資金回流。
- 資金輪動明顯:後期從高位AI權值股轉向中小型股、面板(友達、群創)、石化、功率半導體等族群。
- 其他利多:台灣出口與AI相關訂單強勁、消費者信心升至18個月高點、法人看好第4季有機會挑戰5萬點。
- 壓力因素:美債殖利率走高、美國升息預期、中秋連假後補跌、量能較前期回落。
收盤關鍵數字(9/30):
加權指數 47,940.13點(+308.17點,+0.65%),成交金額約 8,756億元。三大法人當日轉為大幅買超。
美股
9月表現分化明顯(科技股獨強,其餘多數承壓):
| 指數 | 9月漲跌幅 | 第3季漲跌幅 | 收盤大致水準 |
|---|---|---|---|
| S&P 500 | 約 -0.35% ~ -0.5% | 約 +2% | 約 7,651–7,652 |
| Nasdaq | 約 +1.9% | 約 +2.5% | 約 26,861 |
| 道瓊工業 | 約 -4.1% ~ -4.3% | 約 -2.3% ~ -2.7% | 約 50,906 |
| Russell 2000 | 約 -5.3% | 較弱 | — |
主要驅動與重點:
- 科技與AI一枝獨秀:科技股(XLK)約 +4.5%、通訊服務約 +4.3%,是少數收紅的板塊。大型成長股與半導體(Nvidia、相關AI供應鏈)支撐Nasdaq與S&P 500。
- 其他板塊普遍下跌:金融、原物料、房地產、公用事業等受利率敏感,多數跌幅 5–7%。小盤股與等權重S&P 500明顯落後,顯示市場結構極度狹窄。
- 利率與通膨:聯準會9月升息一碼(25bp)。10年期美債殖利率大幅攀升至約 5.29%(近20年高檔),30年期也走高,是拖累非科技股的主因。PCE通膨數據略低於預期,稍緩和升息預期,但整體殖利率仍大幅上行。
- 其他因素:油價因地緣政治(美伊相關)波動偏高、經濟數據(GDP、就業)仍具韌性、AI資本支出持續強勁。
季度與年度背景:S&P 500與Nasdaq連兩季收紅;道瓊中斷連續多月上漲。市場仍高度依賴少數AI巨頭帶動。
整體觀察與後續關注
- 台股與美股聯動:台股受惠美股科技股與AI需求,表現優於多數全球市場;美股則呈現「AI vs. 利率」的鮮明對比。
- 共同主軸:AI基礎設施與半導體需求仍是最大支撐力道。
- 風險點:美債殖利率高檔、升息預期、地緣政治(油價)、市場估值與資金輪動加劇。
- 第4季展望:法人普遍看好台股AI旺季與選舉等潛在利多,目標上看5萬點;美股則需觀察Fed政策、通膨與科技股財報能否延續動能。
資料綜合自2026年9月底至10月初的市場報導與指數收盤數據,實際走勢以官方公布為準。若需要更細的個股、產業或特定日期走勢,可以再告訴我!